Domain fivl.de kaufen?
Wir ziehen mit dem Projekt
fivl.de um.
Sind Sie am Kauf der Domain
fivl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fivl.de kaufen?
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
Wie kann ich einen Kreditvertrag rechtsgültig abschließen? Was sind die wichtigsten Inhalte, die in einem Kreditvertrag enthalten sein sollten?
Um einen Kreditvertrag rechtsgültig abzuschließen, müssen beide Parteien den Vertrag unterzeichnen. Die wichtigsten Inhalte, die in einem Kreditvertrag enthalten sein sollten, sind die Kreditkonditionen (z.B. Zinssatz, Laufzeit), die Rückzahlungsmodalitäten und eventuelle Gebühren oder Strafzahlungen bei Nichterfüllung der Verpflichtungen. Es ist auch wichtig, dass der Vertrag alle relevanten gesetzlichen Bestimmungen und Datenschutzrichtlinien einhält. **

Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
möbel direkt online Wandspiegel Funktionalität trifft DesignModerner Wandspiegel mit Metallrahmen – in Gold oder Silber – stilvoll und vielseitig. Dieser moderne Wandspiegel überzeugt durch seine organische Form und hochwertige Verarbeitung. Der edle Metallrahmen ist in goldfarben oder silberfarben beschichtet erh69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Repräsentation - Partizipation - Zugänglichkeit, Fachbücher von Julia BüchelDas Thema der gesellschaftlichen Einbindung, der gesellschaftlichen Rolle und Relevanz von Museen ist von hoher Aktualität für die museumstheoretische und -praktische Diskussion. Julia Büchel diskutiert die Entstehung, Begründung und Prinzipien der Forderungen nach gesellschaftlicher Einbindung und nimmt eine systematische Analyse an drei Fallstudien vor, womit ihr ein Beitrag zur Annäherung von Theorie und Praxis im Ausstellungswesen gelingt. Die Untersuchung ermöglicht eine Systematisierung von Ausstellungsanalysen und -betrachtungen und besitzt darüber hinaus das Potenzial, die Forderung nach der gesellschaftlichen Öffnung und Relevanz der Institutionen zu unterstützen. Sie diskutiert Vorschläge für mögliche neue Formate und skizziert das Potenzial der Digitalisierung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer:Zur Aktualität der Privatrechtsthe, Fachbücher von Marietta AuerZiel der vorliegenden Abhandlung ist es, Reinachs Hauptwerk einem breiteren Publikum vorzustellen und damit einen nach hier vertretener Ansicht überfälligen Beitrag zu seiner Wiederentdeckung zu leisten. Dazu führt die Abhandlung zunächst in Reinachs Rechtsphänomenologie ein und weist Wege zu einer Reinach-Rezeption, die von phänomenologischen Denkvoraussetzungen weitgehend unabhängig sind. Die nachfolgenden Kapitel entfalten drei zentrale Grundbegriffe, auf denen das Gebäude von Reinachs Rechtstheorie aufruht: Versprechen als Grundbegriff des Schuldrechts, Gehören als Grundlage des Sachenrechts sowie Bestimmen als Ausgangspunkt der gesamten positiven Rechtsordnung. Das abschliessende Kapitel ordnet diese Erkenntnis in den Kontext alternativer rechtstheoretischer Entwürfe ein und fragt nach der Fruchtbarkeit einer heutigen Beschäftigung mit Reinachs Theorie. Das Ziel der Abhandlung ist erreicht, wenn es gelingt, die Brauchbarkeit von Reinachs sprachphänomenologischem Ansatz im Zusammenhang aktueller Privatrechtsdebatten zu erweisen. Das Thema der vorliegenden Abhandlung könnte daher kurz zusammengefasst auch lauten: Versprechen, Gehören, Bestimmen - Privatrecht erklärt durch drei performative Verben.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Aktualität des Barock, Fachbücher von Nike BõtznerDie Künste der historischen Epoche des Barock werden assoziiert mit Opulenz und Übersteigerung, der Lust am Illusionistischen und Theatralischen, einer obsessiven Beschäftigung mit dem Vanitas-Gedanken sowie intermediären Grenzverschleifungen. In diesem grossen Welttheater dreht sich alles um das Spiel mit Virtualität und Realität, um Täuschung und Enttäuschung inmitten eines komplexen Geflechts von Verweisen, das eingebettet ist in einen Fluss permanenter perspektivischer Verschiebungen. Ausgehend von diesem Geflecht lässt sich das Barocke auch als Geisteshaltung verstehen, die unabhängig von bestimmten historischen Zeiten greifbar wird. Dementsprechend betrachtet dieser Band künstlerische Positionen vom 16. bis 21. Jahrhundert, deren Ideenhintergrund und Verfahrensweisen unter dem Aspekt des Barocken. In den Blick genommen wird auch die daran geknüpfte Diskurs- und Rezeptionsgeschichte.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **

Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Sensitive Responsivität, Fachbücher von Regina RemspergerDas Buch "Sensitive Responsivität" von Regina Remsperger bietet eine tiefgehende Analyse der Bedeutung von feinfühligem pädagogischem Verhalten in der Interaktion zwischen Fachkräften und Kindergartenkindern. Durch eine umfassende Videostudie wird die Sensitivität der ErzieherInnen in alltäglichen Situationen untersucht. Die Autorin beschreibt, wie sich die pädagogische Feinfühligkeit während der Interaktionen entwickelt und wie das Verhalten der Kinder die Reaktionen der Fachkräfte beeinflusst. Diese Erkenntnisse sind nicht nur für die Theorie von Bedeutung, sondern liefern auch praktische Hinweise zur Verbesserung der Interaktionssituationen in Kindertagesstätten. Das Buch richtet sich an Fachkräfte, die ihre pädagogischen Fähigkeiten weiterentwickeln möchten, und bietet wertvolle Einsichten für die Gestaltung von Lern- und Entwicklungsprozessen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandspiegel Funktionalität trifft DesignModerner Wandspiegel mit Metallrahmen – in Gold oder Silber – stilvoll und vielseitig. Dieser moderne Wandspiegel überzeugt durch seine organische Form und hochwertige Verarbeitung. Der edle Metallrahmen ist in goldfarben oder silberfarben beschichtet erh69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Repräsentation - Partizipation - Zugänglichkeit, Fachbücher von Julia BüchelDas Thema der gesellschaftlichen Einbindung, der gesellschaftlichen Rolle und Relevanz von Museen ist von hoher Aktualität für die museumstheoretische und -praktische Diskussion. Julia Büchel diskutiert die Entstehung, Begründung und Prinzipien der Forderungen nach gesellschaftlicher Einbindung und nimmt eine systematische Analyse an drei Fallstudien vor, womit ihr ein Beitrag zur Annäherung von Theorie und Praxis im Ausstellungswesen gelingt. Die Untersuchung ermöglicht eine Systematisierung von Ausstellungsanalysen und -betrachtungen und besitzt darüber hinaus das Potenzial, die Forderung nach der gesellschaftlichen Öffnung und Relevanz der Institutionen zu unterstützen. Sie diskutiert Vorschläge für mögliche neue Formate und skizziert das Potenzial der Digitalisierung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wie kann ich einen Kreditvertrag rechtsgültig abschließen? Was sind die wichtigsten Inhalte, die in einem Kreditvertrag enthalten sein sollten?
Um einen Kreditvertrag rechtsgültig abzuschließen, müssen beide Parteien den Vertrag unterzeichnen. Die wichtigsten Inhalte, die in einem Kreditvertrag enthalten sein sollten, sind die Kreditkonditionen (z.B. Zinssatz, Laufzeit), die Rückzahlungsmodalitäten und eventuelle Gebühren oder Strafzahlungen bei Nichterfüllung der Verpflichtungen. Es ist auch wichtig, dass der Vertrag alle relevanten gesetzlichen Bestimmungen und Datenschutzrichtlinien einhält. **
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Auer:Zur Aktualität der Privatrechtsthe, Fachbücher von Marietta AuerZiel der vorliegenden Abhandlung ist es, Reinachs Hauptwerk einem breiteren Publikum vorzustellen und damit einen nach hier vertretener Ansicht überfälligen Beitrag zu seiner Wiederentdeckung zu leisten. Dazu führt die Abhandlung zunächst in Reinachs Rechtsphänomenologie ein und weist Wege zu einer Reinach-Rezeption, die von phänomenologischen Denkvoraussetzungen weitgehend unabhängig sind. Die nachfolgenden Kapitel entfalten drei zentrale Grundbegriffe, auf denen das Gebäude von Reinachs Rechtstheorie aufruht: Versprechen als Grundbegriff des Schuldrechts, Gehören als Grundlage des Sachenrechts sowie Bestimmen als Ausgangspunkt der gesamten positiven Rechtsordnung. Das abschliessende Kapitel ordnet diese Erkenntnis in den Kontext alternativer rechtstheoretischer Entwürfe ein und fragt nach der Fruchtbarkeit einer heutigen Beschäftigung mit Reinachs Theorie. Das Ziel der Abhandlung ist erreicht, wenn es gelingt, die Brauchbarkeit von Reinachs sprachphänomenologischem Ansatz im Zusammenhang aktueller Privatrechtsdebatten zu erweisen. Das Thema der vorliegenden Abhandlung könnte daher kurz zusammengefasst auch lauten: Versprechen, Gehören, Bestimmen - Privatrecht erklärt durch drei performative Verben.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Aktualität des Barock, Fachbücher von Nike BõtznerDie Künste der historischen Epoche des Barock werden assoziiert mit Opulenz und Übersteigerung, der Lust am Illusionistischen und Theatralischen, einer obsessiven Beschäftigung mit dem Vanitas-Gedanken sowie intermediären Grenzverschleifungen. In diesem grossen Welttheater dreht sich alles um das Spiel mit Virtualität und Realität, um Täuschung und Enttäuschung inmitten eines komplexen Geflechts von Verweisen, das eingebettet ist in einen Fluss permanenter perspektivischer Verschiebungen. Ausgehend von diesem Geflecht lässt sich das Barocke auch als Geisteshaltung verstehen, die unabhängig von bestimmten historischen Zeiten greifbar wird. Dementsprechend betrachtet dieser Band künstlerische Positionen vom 16. bis 21. Jahrhundert, deren Ideenhintergrund und Verfahrensweisen unter dem Aspekt des Barocken. In den Blick genommen wird auch die daran geknüpfte Diskurs- und Rezeptionsgeschichte.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
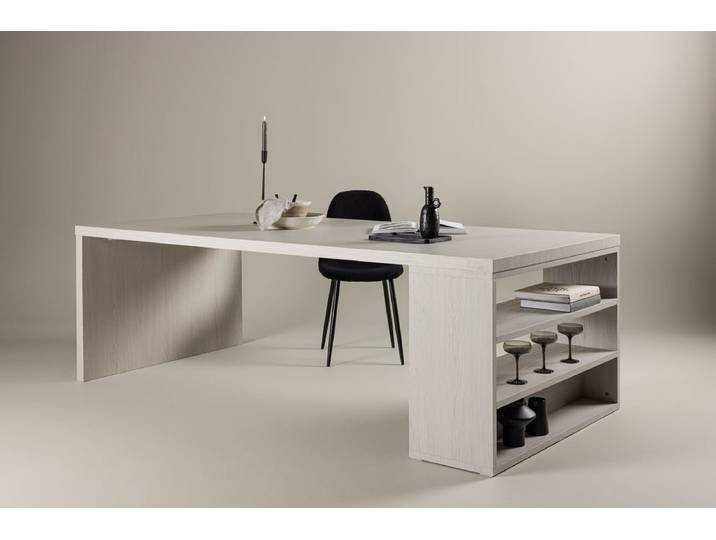
Esstisch Soluna - im modernen Design mit durchdachter Funktionalität - Weißwashed - Luxusbetten24<p>Der <strong>Esstisch Soluna</strong> vereint modernes Design mit durchdachter Funktionalität und ist die perfekte Ergänzung für jeden Essbereich. Mit seiner eleganten <strong>weißen Waschung</strong> bringt dieser Tisch eine helle und freundliche Atmosphäre in dein Zuhause. Die Tischplatte aus <strong>MDF</strong> sorgt nicht nur für ein stilvolles Erscheinungsbild, sondern ist auch pflegeleicht und langlebig.</p><p>Mit großzügigen Maßen von <strong>230 x 110 cm</strong> bietet der Esstisch ausreichend Platz für gesellige Mahlzeiten und entspannte Abende mit Familie und Freunden. Die rechteckige Form ermöglicht es, bequem mehrere Personen zu bewirten, während die schlichte Optik sich harmonisch in verschiedene <strong>Einrichtungsstile</strong> einfügt, sei es modern, minimalistisch oder elegant.</p><p>Ein besonderes Highlight ist die seitliche <strong>Ablagefläche</strong>, die zusätzlichen Stauraum für Dekoration oder persönliche Lieblingsstücke bietet. So wird der Esstisch Soluna nicht nur zum Mittelpunkt deines Essbereichs, sondern auch zu einem stilvollen Ort, an dem Erinnerungen entstehen können. Die stabile Konstruktion garantiert eine robuste und langlebige Nutzung im Alltag, sodass du lange Freude an diesem Möbelstück haben wirst.</p><p>Erlebe mit dem Esstisch Soluna ein einladendes und stilvolles Ambiente in deinem Zuhause.</p>729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.